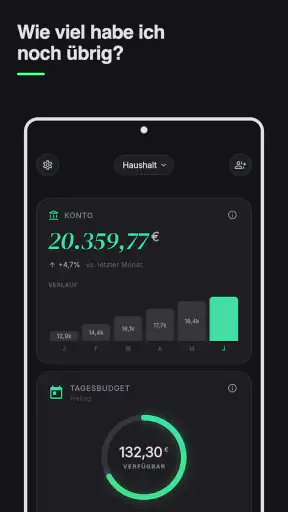
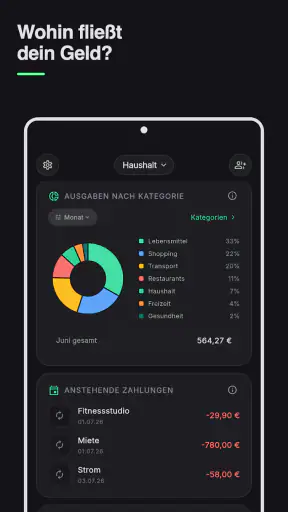
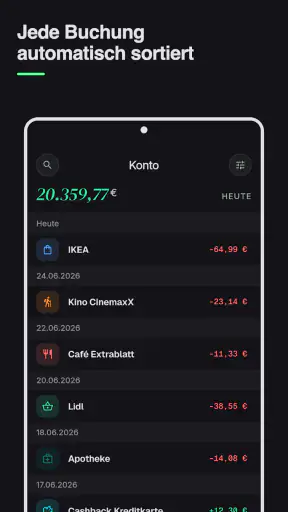
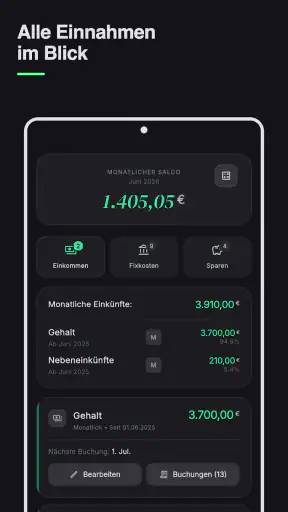
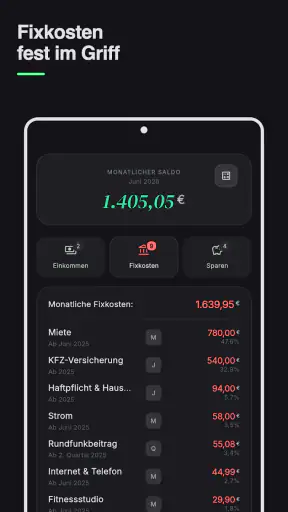
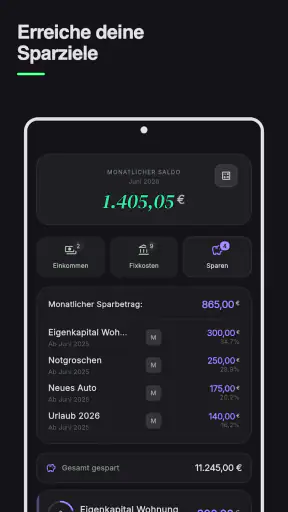
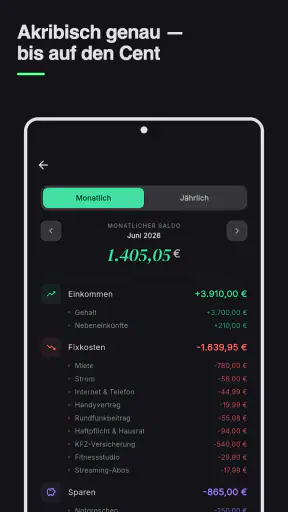
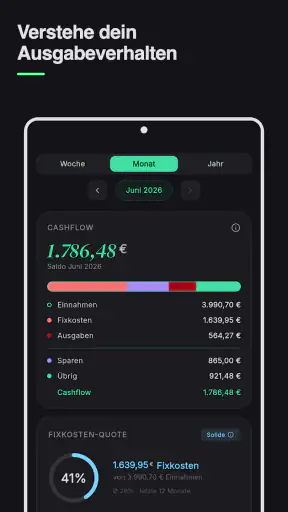
Wer seine Ausgaben im Alltag wirklich verstehen möchte, braucht nicht unbedingt eine komplizierte Finanzsoftware. Ich habe Frudini als digitales Haushaltsbuch und Budgetplaner ausprobiert und finde den Ansatz angenehm bodenständig: Einnahmen und Ausgaben sollen so festgehalten werden, dass am Monatsende nicht nur ein Kontostand, sondern ein nachvollziehbares Bild des eigenen Geldes entsteht. Gerade für Singles, Paare und Wohngemeinschaften ist das interessant, weil die App nicht mit Anlageberatung oder Bankfunktionen überladen wirkt.
Frudini gehört zur Kategorie der Finanz-Apps und wird von Hauke Olf entwickelt. Die Anwendung ist kostenlos erhältlich, wobei über Google Play zusätzliche In-App-Käufe zwischen 1,79 € und 39,99 € abgerechnet werden können. Im Play Store kommt sie auf einen Durchschnitt von 4,3 bei rund 393 Bewertungen und mehr als 50.000 Installationen. Für mich ist das ein Hinweis darauf, dass die App eine feste Nutzergruppe gefunden hat, ohne deshalb automatisch für jeden die beste Lösung zu sein.
Wie sich Frudini im Alltag anfühlt
Schneller Einstieg statt Finanzprojekt
Mein erster Eindruck ist, dass Frudini vor allem dann sinnvoll ist, wenn man regelmäßig kleine Entscheidungen dokumentieren möchte. Ein klassisches Haushaltsbuch kann schon nach wenigen Tagen scheitern, wenn jeder Eintrag zu viel Arbeit macht. Genau deshalb ist die gefühlte Geschwindigkeit hier wichtiger als eine lange Liste spektakulärer Funktionen. Wenn ich nach dem Einkauf kurz notiere, wofür Geld ausgegeben wurde, sollte daraus kein eigenes Verwaltungsprojekt werden.
Die Anwendung richtet sich nicht nur an Menschen, die ihre Finanzen bereits perfekt organisieren. Auch wer bisher lediglich den Kontostand geprüft und sich über unerwartete Abbuchungen gewundert hat, kann mit einem einfachen Budgetplan anfangen. Ich würde Frudini deshalb nicht als Werkzeug für Finanzprofis beschreiben, sondern als niedrigschwellige Hilfe, um Gewohnheiten sichtbar zu machen.
Besonders nützlich ist die Trennung zwischen einzelnen Ausgaben und einem geplanten Rahmen. Ein Betrag für Lebensmittel wirkt zunächst harmlos, doch mehrere kleine Besuche im Supermarkt, Lieferdienste und spontane Snacks ergeben zusammen ein anderes Bild. Wer diese Posten konsequent erfasst, erkennt nicht nur, wie viel ausgegeben wurde, sondern auch, an welchen Stellen das eigene Budget langsam ausläuft.
Ein realistischer Monatsablauf
Ein typischer Einsatz könnte so aussehen: Zu Monatsbeginn lege ich fest, welcher Betrag für feste Verpflichtungen, Lebensmittel, Freizeit und Rücklagen verfügbar sein soll. Danach trage ich Ausgaben möglichst zeitnah ein. Nach einer Woche schaue ich nicht nur auf die Gesamtsumme, sondern frage mich, ob das Tempo noch zum restlichen Monat passt. Diese kleine Zwischenkontrolle ist wertvoller als eine rückblickende Analyse, die erst nach dem letzten Tag des Monats stattfindet.
Für ein Paar kann dieselbe Arbeitsweise helfen, Gespräche über Geld zu versachlichen. Statt darüber zu diskutieren, ob jemand „zu viel“ ausgibt, lässt sich gemeinsam betrachten, welche Kategorie tatsächlich belastet wird. In einer WG kann ein Haushaltsbuch ebenfalls Orientierung geben, allerdings nur dann, wenn alle Beteiligten dieselben Regeln verwenden. Frudini ersetzt keine klare Absprache darüber, welche Ausgaben gemeinsam sind und welche privat bleiben.
Mein wichtigster Tipp lautet deshalb: Nicht jede Ausgabe erst am Wochenende nachtragen. Das klingt bequem, führt aber schnell zu vergessenen Kleinigkeiten oder falschen Zuordnungen. Besser ist ein kurzer Eintrag direkt nach dem Einkauf oder am Ende des Tages. Dadurch bleibt die App leichtgewichtig, und das Budget zeigt eher die Realität als eine nachträglich geschätzte Version davon.
Was bei intensiver Nutzung zählt
Bei wenigen Buchungen pro Woche dürfte die Bedienung kaum überfordern. Anspruchsvoller wird es, wenn viele kleine Beträge zusammenkommen, etwa bei einer Familie, einer Wohngemeinschaft oder einem Monat mit mehreren Reisen. Dann hängt die Alltagstauglichkeit weniger von einzelnen Übersichten ab, sondern davon, ob die Eingabe auch unter Zeitdruck konsequent genug bleibt.
Ich sehe hier einen wichtigen Zielkonflikt: Je genauer ich jede Ausgabe erfasse, desto aussagekräftiger wird mein Budget. Gleichzeitig steigt die Wahrscheinlichkeit, dass ich die Pflege irgendwann abbreche. Wer also jede Kassenquittung bis ins kleinste Detail zerlegen möchte, sollte vorher prüfen, ob dieser Aufwand wirklich zum eigenen Alltag passt. Für viele Nutzer ist eine grobe, aber regelmäßige Erfassung hilfreicher als eine perfekte Methode, die nur drei Tage durchgehalten wird.
Ein guter Arbeitsablauf besteht für mich aus drei Ebenen. Erstens werden die unvermeidbaren monatlichen Kosten früh berücksichtigt. Zweitens bekommen variable Bereiche ein realistisches Limit, das nicht zu knapp kalkuliert ist. Drittens bleibt ein kleiner Puffer für unregelmäßige Ausgaben. Dieser Puffer ist kein Zeichen schlechter Planung, sondern schützt davor, dass eine einzelne Reparatur oder ein spontaner Termin den ganzen Monat scheinbar aus dem Gleichgewicht bringt.
Wer Frudini sehr häufig öffnet, sollte außerdem unterscheiden, ob die App gerade beim Entscheiden hilft oder nur noch zum Kontrollritual geworden ist. Ein Haushaltsbuch soll Klarheit schaffen, nicht jede kleine Ausgabe mit schlechtem Gewissen begleiten. Ich würde die Daten nutzen, um Muster zu erkennen und Entscheidungen zu treffen, nicht um mich für jeden Kaffee zu bestrafen.
Stabilität und Vertrauen im täglichen Gebrauch
Bei einer Finanz-App ist Stabilität besonders wichtig, weil die Anwendung mit persönlichen Gewohnheiten und möglicherweise sensiblen Beträgen verbunden ist. Für mich bedeutet zuverlässig nicht nur, dass ein Bildschirm geöffnet wird. Entscheidend ist, dass Einträge nachvollziehbar bleiben, Summen verständlich sind und ich mich auf die gespeicherte Dokumentation verlassen kann. Deshalb würde ich nach der ersten Einrichtung einige Testbuchungen anlegen und kontrollieren, ob die eigene Struktur logisch funktioniert.
Die aktuelle Version 2.2.2 zeigt, dass Frudini weiter gepflegt und als eigenständiges Produkt entwickelt wird. Gleichzeitig sollte man bei jeder Finanz-App eine gewisse Ordnung einhalten: Kategorien nicht ständig umbenennen, gemeinsame und private Ausgaben sauber trennen und regelmäßig prüfen, ob die Monatsplanung noch zur eigenen Lebenssituation passt. Viele vermeintliche Fehler entstehen nicht durch die Anwendung, sondern durch uneinheitliche Eingaben.
Für die Wiederherstellung im Alltag ist ein vorsichtiger Umgang sinnvoll. Ich würde mich nicht darauf verlassen, dass eine App automatisch jede persönliche Struktur auf allen Geräten wiederherstellt, sondern wichtige Monatsstände oder besondere Absprachen zusätzlich nachvollziehbar festhalten. Das ist kein Vorwurf an Frudini, sondern eine vernünftige Gewohnheit bei jeder Anwendung, die als persönliches Haushaltsarchiv dient.
Auch bei einem Gerätewechsel oder einer Neuinstallation sollte man nicht erst handeln, wenn bereits Informationen fehlen. Wer seine Finanzen regelmäßig dokumentiert, sollte vorher prüfen, wie die eigenen Daten im persönlichen Ablauf gesichert oder weitergeführt werden. Gerade Nutzer, die über lange Zeiträume vergleichen möchten, profitieren von einer festen Routine und nicht nur von spontanen Einträgen.
Ressourcen, Betriebssystem und Gerätegrenzen
Frudini läuft ab Android 7.0 und ist damit grundsätzlich auch für ältere Android-Geräte interessant. Das kann ein echter Vorteil sein, wenn ich kein aktuelles Smartphone besitze oder ein separates, älteres Gerät für die Haushaltsplanung verwenden möchte. Gleichzeitig bedeutet eine breite Systemunterstützung nicht automatisch, dass jede Darstellung auf jedem Bildschirm gleich komfortabel wirkt.
Auf einem kleinen oder älteren Smartphone würde ich besonders auf Lesbarkeit und Eingabekomfort achten. Finanzdaten sollten nicht durch hektisches Tippen oder schwer erkennbare Bereiche unübersichtlich werden. Wer viele Buchungen am Stück einträgt, merkt solche Grenzen schneller als jemand, der nur einmal am Tag eine Ausgabe dokumentiert.
Der Ressourcenbedarf ist bei einem Haushaltsbuch normalerweise weniger entscheidend als bei Spielen oder umfangreichen Medien-Apps. Trotzdem zählt ein sparsamer Alltagseindruck: Die Anwendung sollte nicht dazu führen, dass ich wegen langer Ladezeiten oder unnötiger Komplexität lieber wieder auf Papier ausweiche. Ich würde Frudini deshalb auf einem älteren Gerät zunächst mit echten Alltagsbuchungen testen, statt nur die Einrichtung zu beurteilen.
Für iPhone-Nutzer ist wichtig, die eigene Geräteplattform vor dem Download zu prüfen. Die hier beschriebene Fassung ist als Android-App eingeordnet. Wer ausschließlich iOS verwendet, sollte nicht einfach voraussetzen, dass derselbe Funktionsumfang dort identisch bereitsteht. Für Android-Nutzer mit einem älteren Betriebssystem ist die genannte Mindestversion dagegen eine klare Orientierung.
Für wen die App besonders gut passt
Frudini passt meiner Einschätzung nach zu Menschen, die ihre Ausgaben selbst eintragen möchten und dabei eine überschaubare Struktur bevorzugen. Besonders geeignet ist sie für einen ersten ernsthaften Versuch mit Budgetplanung: Man muss weder Finanzfachwissen besitzen noch ein kompliziertes System aus Tabellen, Konten und langfristigen Prognosen aufbauen.
Auch Singles können davon profitieren, weil die eigene finanzielle Situation nicht durch mehrere Personen oder gemeinsame Konten unübersichtlich wird. Für Paare und WGs liegt der Mehrwert eher in der gemeinsamen Sprache über Geld. Die App kann sichtbar machen, welche Bereiche regelmäßig unterschätzt werden. Sie kann aber keine Entscheidung darüber abnehmen, wie Kosten fair geteilt werden. Dafür braucht es zusätzlich eine Vereinbarung, die beide Seiten verstehen.
Weniger passend ist Frudini für Nutzer, die eine vollständig automatische Finanzübersicht erwarten. Wer möchte, dass Bankumsätze ohne manuelle Pflege einlaufen, mehrere Konten zentral zusammengeführt werden oder umfangreiche Vermögensanalysen im Mittelpunkt stehen, sollte sich eher nach einer spezialisierten Banking- oder Finanzplanungs-App umsehen. Ein manuelles Haushaltsbuch hat den Vorteil der bewussten Kontrolle, verlangt dafür aber Mitarbeit.
Frudini im Vergleich zu Papier, Tabellen und Banking-Apps
Gegenüber einem Papier-Haushaltsbuch bietet eine App den praktischen Vorteil, dass ich sie unterwegs dabeihabe und Einträge nicht erst übertragen muss. Papier kann sich trotzdem besser anfühlen, wenn jemand bewusst Abstand vom Smartphone möchte oder seine Planung gern auf einer ganzen Monatsseite sieht. Frudini ist also nicht automatisch überlegen; es ist vor allem bequemer für Menschen, die ohnehin regelmäßig am Telefon arbeiten.
Eine Tabellenkalkulation ist flexibler. Ich kann eigene Formeln, Sonderfälle und langfristige Auswertungen bauen. Dafür muss ich die Struktur selbst pflegen, und genau diese Freiheit kann Anfänger abschrecken. Frudini wirkt für mich sinnvoll, wenn das Ziel nicht lautet, ein individuelles Finanzmodell zu programmieren, sondern mit möglichst wenig Vorarbeit ein brauchbares Haushaltsbild zu erhalten.
Banking-Apps wiederum zeigen oft Kontobewegungen sehr schnell, aber eine Kontobewegung ist noch keine gute Budgetentscheidung. Eine Abbuchung sagt mir, dass Geld geflossen ist; ein Haushaltsbuch hilft mir eher dabei, den Betrag in den Monatsplan einzuordnen. Wer beide Ansätze kombiniert, kann die Automatik des Bankings mit der bewussten Planung eines Budgets verbinden. Wer nur eine Anwendung nutzen möchte, muss entscheiden, ob Komfort oder manuelle Kontrolle wichtiger ist.
Die mögliche Preisspanne der In-App-Käufe sollte ich vor einer intensiveren Nutzung beachten. Die Basis ist kostenlos, aber zusätzliche kostenpflichtige Optionen können je nach gewähltem Umfang relevant werden. Ich würde zunächst mit dem kostenlosen Einstieg prüfen, ob die persönliche Routine funktioniert, und erst danach Geld für Erweiterungen ausgeben. So zeigt sich schnell, ob nicht die Funktionen, sondern die eigene Konsequenz der entscheidende Engpass ist.
Konkrete Strategien, die den Unterschied machen
Eine ungewöhnlich hilfreiche Methode ist, nicht nur Monatsbudgets festzulegen, sondern auch einen persönlichen „Warnpunkt“ zu bestimmen. Wenn beispielsweise bereits ein großer Teil des verfügbaren Freizeitbudgets verbraucht ist, muss ich nicht bis zum Monatsende warten, um gegenzusteuern. Dieser Warnpunkt sollte bewusst etwas vor dem eigentlichen Limit liegen, damit noch Raum für eine Korrektur bleibt.
Bei unregelmäßigen Rechnungen lohnt es sich, den Betrag nicht erst im Fälligkeitsmonat zu berücksichtigen. Ich kann solche Kosten gedanklich über mehrere Monate verteilen und dadurch vermeiden, dass ein einzelner Monat künstlich zu schlecht aussieht. Frudini wird dadurch nicht zu einer automatischen Finanzberatung; die Stärke liegt darin, dass ich diese Planung sichtbar und wiederholbar mache.
Für eine WG würde ich vor dem ersten gemeinsamen Eintrag drei Regeln festlegen: Welche Ausgaben zählen als gemeinschaftlich, wann wird abgerechnet und wie werden private Käufe behandelt? Ohne diese Regeln kann selbst ein gut geführtes Haushaltsbuch Streit nur dokumentieren, nicht verhindern. Mit klaren Absprachen wird es dagegen zu einer gemeinsamen Grundlage, auf die sich alle beziehen können.
Ein weiterer Tipp ist, Kategorien nicht zu fein aufzuteilen. Wenn Lebensmittel, Getränke unterwegs, Lieferdienste und Snacks in zu vielen kleinen Bereichen landen, wird die Auswertung zwar detailliert, aber schwer handhabbar. Ich würde zunächst wenige Kategorien wählen und erst dann weiter unterteilen, wenn eine konkrete Frage auftaucht. So bleibt die Eingabe schnell und die Übersicht brauchbar.
Wo Reibung entstehen kann
Die größte mögliche Schwäche eines manuellen Haushaltsbuchs liegt nicht in der Idee, sondern in der Disziplin. Wenn ich mehrere Tage nichts eintrage, muss ich mich später an Beträge und Kategorien erinnern. Dadurch wird die Übersicht ungenauer, und die App verliert einen Teil ihres Nutzens. Wer weiß, dass solche Routinen regelmäßig abbrechen, sollte eine stärker automatisierte Alternative in Betracht ziehen.
Auch bei gemeinsamen Finanzen kann zusätzlicher Abstimmungsaufwand entstehen. Zwei Personen können denselben Betrag unterschiedlich einordnen oder vergessen, eine Ausgabe zu melden. Frudini erleichtert die Dokumentation, aber es ersetzt keine gemeinsame Verantwortung. Für eine sehr komplexe Haushaltsorganisation mit vielen Konten, Rückerstattungen und wechselnden Zahlungswegen könnte eine Tabelle oder umfassendere Finanzsoftware besser skalieren.
Die kostenlose Verfügbarkeit ist ein guter Einstieg, doch kostenpflichtige Erweiterungen sollte man nicht impulsiv erwerben. Erst wenn klar ist, welche Funktion im eigenen Ablauf tatsächlich fehlt, lässt sich der Preis sinnvoll beurteilen. Ein Haushaltsbuch ist nur dann dauerhaft hilfreich, wenn der zusätzliche Komfort die tägliche Nutzung wirklich vereinfacht.
Mein Leistungsurteil nach dem Praxiseindruck
Beim Thema Geschwindigkeit würde ich Frudini als auf einen direkten, unaufgeregten Arbeitsablauf ausgerichtet einordnen. Die App-Idee lebt nicht von aufwendigen Effekten, sondern davon, dass ich eine Ausgabe schnell einordnen und mein Budget anschließend verständlich betrachten kann. Für intensive Nutzung mit vielen Buchungen bleibt die eigene Eingaberoutine der entscheidende Faktor.
Bei der Stabilität ist mein Urteil grundsätzlich positiv, aber mit der üblichen Vorsicht für persönliche Finanzdaten. Wer regelmäßig arbeitet, Kategorien konsistent verwendet und seine langfristige Dokumentation nicht ausschließlich einer einzelnen Anwendung überlässt, schafft sich eine deutlich robustere Grundlage. Die Android-Unterstützung ab Version 7.0 macht Frudini zudem für ältere Geräte zugänglich, wobei der Komfort auf kleinen Bildschirmen individuell geprüft werden sollte.
Mein Fazit: Frudini ist eine gute Wahl für alle, die ihre Finanzen bewusst und ohne unnötige Komplexität ordnen möchten. Ich würde die App einem Freund empfehlen, der wissen will, wohin sein Geld verschwindet, aber keine Lust auf eine umfangreiche Finanzplattform hat. Für automatische Bankanalysen, sehr detaillierte Vermögensplanung oder vollständig gemeinsame Kontoverwaltung würde ich dagegen eine andere Lösung wählen.
Die Anwendung ist seit dem 10.04.2019 verfügbar, trägt die Altersfreigabe USK ab 0 Jahren und steht aktuell in Version 2.2.2 bereit. Diese Angaben sind für die Einordnung nützlich, sagen aber weniger über den persönlichen Erfolg aus als die Frage, ob ich meine Ausgaben tatsächlich regelmäßig erfasse. Genau darin liegt die Stärke und zugleich die Grenze von Frudini: Die App kann Ordnung sichtbar machen, aber sie nimmt mir die kleinen Entscheidungen des Alltags nicht ab.
Wer mit wenigen Kategorien startet, einen realistischen Puffer einplant und die Einträge zeitnah vornimmt, bekommt meiner Erfahrung nach ein brauchbares Werkzeug für mehr finanzielle Klarheit. Wer dagegen maximale Automatik erwartet, sollte sich die manuelle Arbeitsweise ehrlich vor dem Einstieg vorstellen. Für den passenden Nutzer ist Frudini kein spektakuläres Finanzlabor, sondern ein praktischer Begleiter, der gerade durch seinen überschaubaren Ansatz im Alltag funktionieren kann.


